工业自动化
2026-09-10
全球工业机器人市场复苏:下一轮增长将来自哪里?
Samantha Mou
Samantha负责支持Interact Analysis在工业自动化领域的研究。Samantha拥有经济学硕士学位,曾在德国进行工业设备和汽车零部件的市场研究工作。
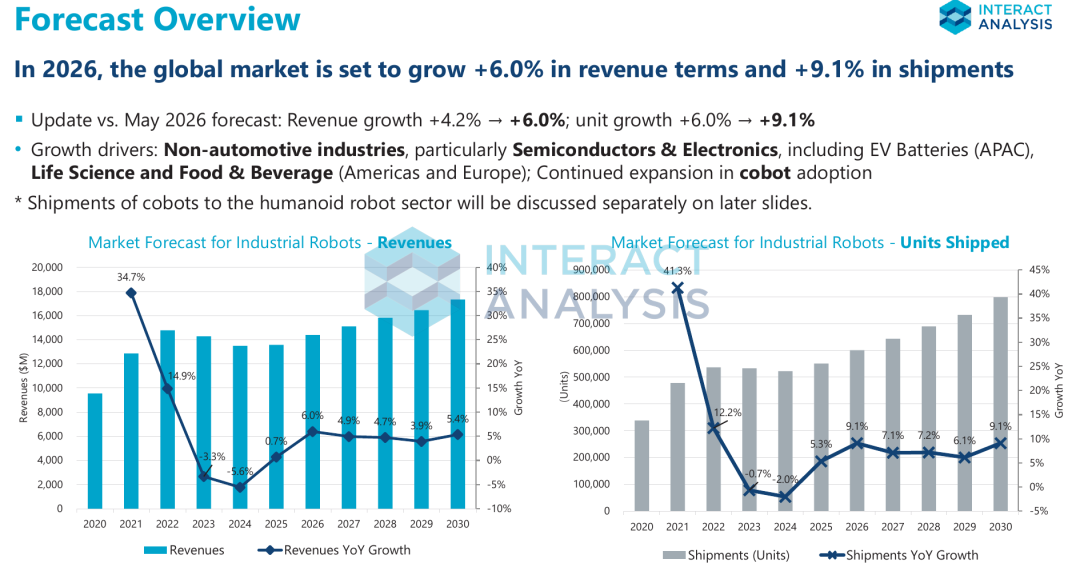
Interact Analysis预计,2026年全球工业机器人市场营收和出货量将分别增长6.0%和9.1%。复苏主要由非汽车行业、协作机器人及人形机器人相关需求推动,但地区、行业和产品之间仍明显分化。
2026 年 9 月, Interact Analysis 高级分析师 Samantha Mou 在“Robotics Rebound 2026”线上研讨会上,分享了全球工业机器人与协作机器人市场的最新预测,并讨论了人形机器人、移动协作机器人和 AI 为当前机器人产业带来的新需求。
Interact Analysis 预计,2026 年全球工业机器人市场营收将同比增长 6.0%,出货量同比增长 9.1%。相较于2026年5月发布的上一版预测,本次营收增速预测由4.2%上调至6.0%,出货量增速预测由6.0%上调至9.1%。这意味着经历2023—2024年的市场调整后,全球工业机器人市场的复苏态势较年初更为清晰。
然而,本轮市场复苏并未带动所有细分市场同步回暖。全球范围内,各主要地区的汽车行业机器人需求复苏节奏仍相对缓慢,市场增长核心动力已转向半导体、消费电子、新能源锂电池、生命科学、食品饮料等领域。与此同时,协作机器人出货量维持高速增长,但激烈的价格竞争压制了营收增速;此外,人形机器人整机厂商,已成为协作机械臂供应商的全新核心客户群体。
因此,2026年全球工业机器人市场的核心变化,不仅是行业整体重回增长通道,更体现在需求来源、产品形态和竞争边界同时发生调整。
一、全球工业机器人市场复苏
行业需求分化格局显著
据主流工业机器人厂商反馈及订单情况显示,2026年起全球工业机器人市场需求已迎来明显回暖,但并非由传统汽车行业全面回暖推动的普遍性反弹。汽车行业投资在多数地区仍然较弱,尤其欧洲汽车市场自动化渗透率较高,持续呈现市场饱和、投资放缓的态势。当前市场增量需求主要来自非汽车行业,集中于亚太地区的半导体、电子、锂电池领域,以及欧美地区的生命科学、食品饮料等行业。
2025年,汽车与电子行业合计占据全球工业机器人总出货量的58%左右,仍是支撑市场基本盘的核心领域。与此同时,市场新增需求来源日趋多元化。劳动力短缺、制造业回流、政策扶持、新兴应用场景落地以及AI能力迭代升级,正在为行业未来数年的结构性增长提供有力支撑。
二、亚太出货量领跑全球
美洲市场营收增速更具优势
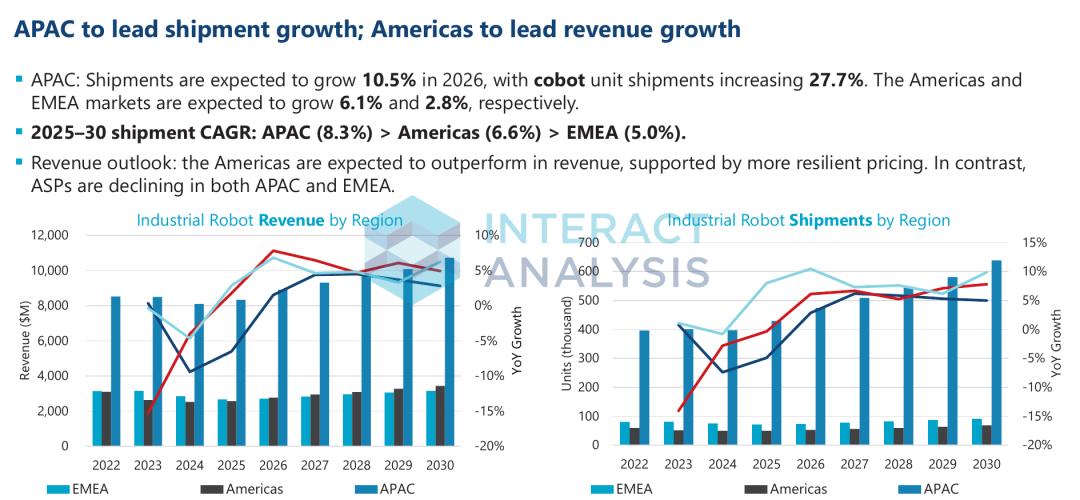
从区域看,亚太地区是拉动全球工业机器人出货量复苏的核心引擎。Interact Analysis 预测,2026年亚太地区工业机器人出货量将同比增长10.5%,其中协作机器人出货量增速达27.7%;美洲、欧非地区(EMEA)工业机器人出货量预计分别增长6.1%、2.8%。2025—2030年,亚太地区工业机器人出货量复合年增长率预计为8.3%,高于美洲的6.6%与欧非地区的5.0%。
受亚太、欧非地区机器人产品均价持续下行影响,两大区域营收增速承压,2025—2030年销售额复合年增长率预计仅为5.2%、3.4%。相较之下,美洲市场产品价格韧性更强,同期销售额复合年增长率预计达6.0%,营收增长表现优于全球其他区域。
⠀⠀
三、协作机器人市场高增长态势延续
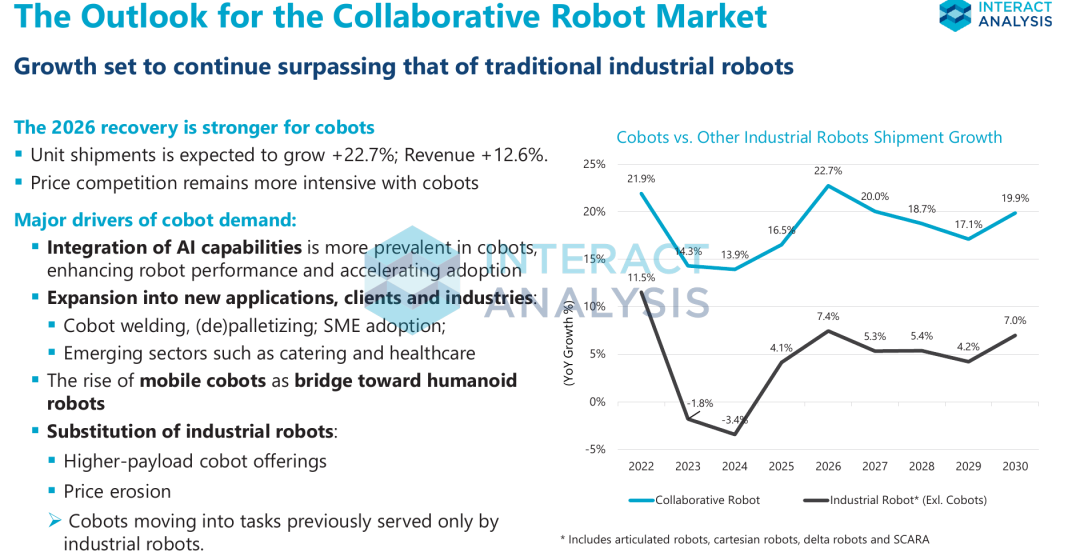
协作机器人是本轮工业机器人市场复苏中增长势头最为突出的产品品类。2025年,协作机器人出货量占全球工业机器人总出货量的11%;Interact Analysis 预计,2026年协作机器人出货量将同比增长22.7%,增速大幅领先传统工业机器人品类。
但受行业价格战影响,2026年协作机器人营收预计仅增长12.6%,较出货量增速低10.1个百分点,行业增量高于增收的特征显著。
协作机器人市场需求持续扩张主要源于四大维度:一是人工智能技术在协作机器人领域的落地应用更为广泛,自主力控、多臂协同等技术有助于提升产品性能,拓展适配场景;二是轻量化、易操作的协作机器人工作站快速普及,在焊接、码垛等场景渗透率持续提升,中小企业落地应用规模不断扩大;三是非制造业场景需求推动,餐饮、医疗等领域的协作机器人落地项目持续推进;四是移动协作机器人市场持续发展,通过机械臂与移动底盘的结合,为高柔性作业需求提供了介于固定式机器人与人形机器人之间的可行解决方案。
此外,随着协作机器人负载能力提升、产品价格下探,其对传统工业机器人的替代效应持续增强。整体来看,协作机器人的高速增长,一方面来自全新自动化场景与新增客户的需求推动,另一方面源于对传统工业机器人应用场景的渗透替代。
四、人形机器人产业崛起
催生协作臂全新增量市场
部分人形机器人整机厂商的核心研发资源集中于软件算法、人工智能与系统集成领域,采购成熟厂商的机械臂硬件产品具备高性价比与可行性,因此人形机器人厂家成为协作机器人厂商快速增长的新兴客户群体。
结合主流厂商调研数据及公开订单测算,Interact Analysis 预计,面向人形机器人整机厂商的协作机械臂出货量,将从2025年的5600余台攀升至2026年的43000台*以上,同比增幅约667%。该部分出货量将占2026年协作机器人总出货量的37%左右。
预计到2030年,面向人形机器人市场的协作机械臂出货量将突破12万台*,规模趋近协作机器人在全行业其他场景的出货总量。
*注:统计单位为单台机器人手臂,非完整人形机器人整机。
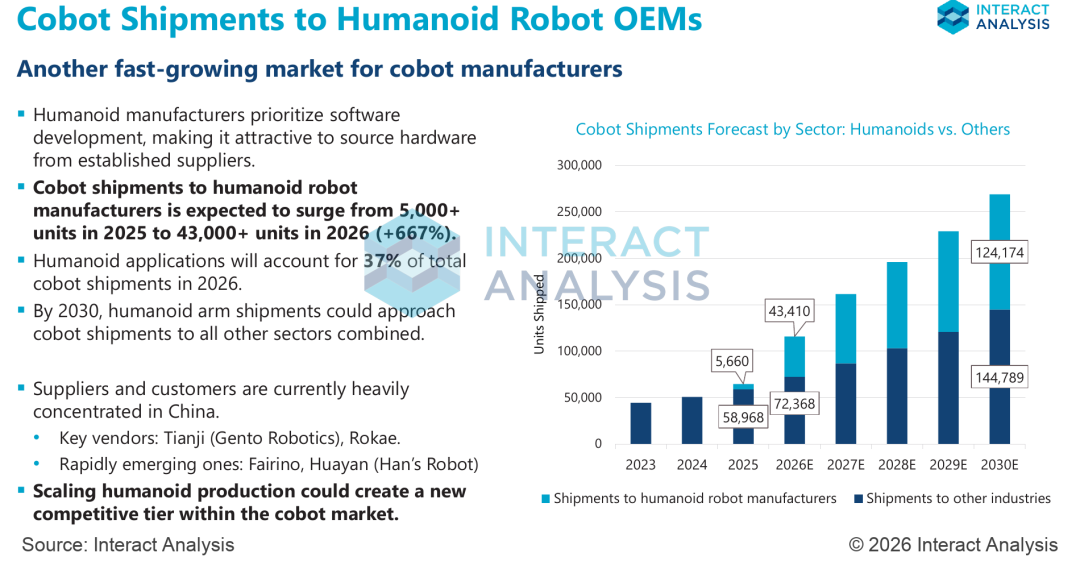
目前,这一供应链的客户和供应商高度集中于中国市场。核心厂商包括天机和珞石机器人;法奥机器人、华沿机器人也在这一市场快速拓展。
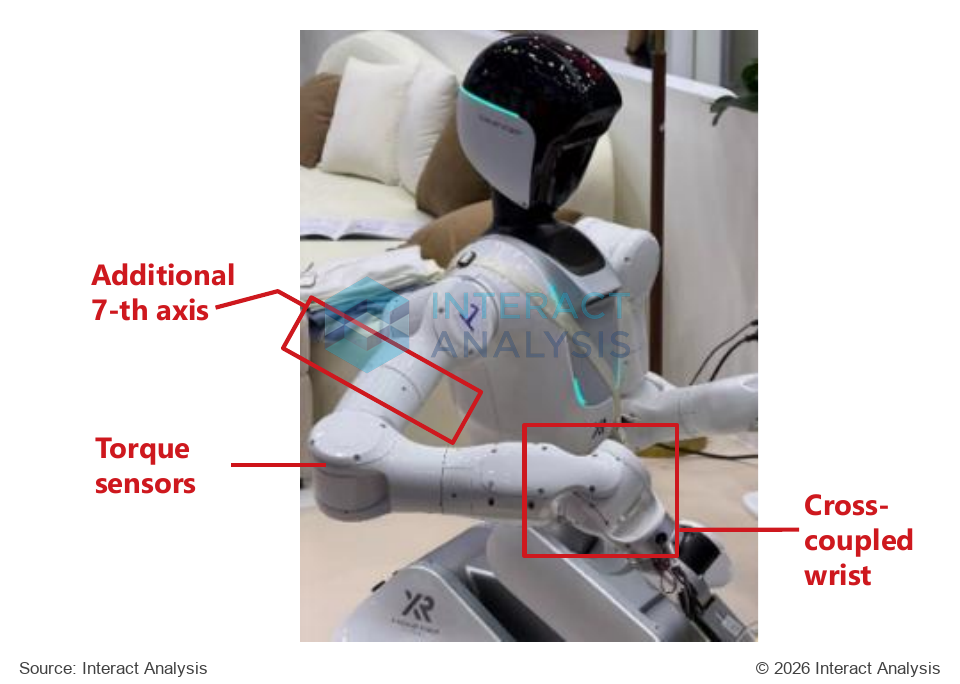
适配人形机器人的协作臂,在结构设计上区别于通用型协作机器人,包括额外的第七轴、十字交叉耦合腕部和扭矩传感器等设计,正在推动这类产品形成更明确的技术特征。因此,人形机器人行业的需求更适合被归类为专门的协作臂产品类别,而不再是通用协作机器人的应用延伸。
尽管人形机器人规模化落地仍处于早期阶段,但已为协作机械臂供应商带来可观的增量订单与业务营收。当前人形机械臂采购需求高度集中于中国供应链,但受地缘政治、供应链本地化发展趋势影响,未来海外人形机器人企业或许也将考虑采购其本土及国际厂商的机械臂产品,推动全球供应链多元化发展。
五、机器人品类多元发展
工业机器人筑牢市场基本盘
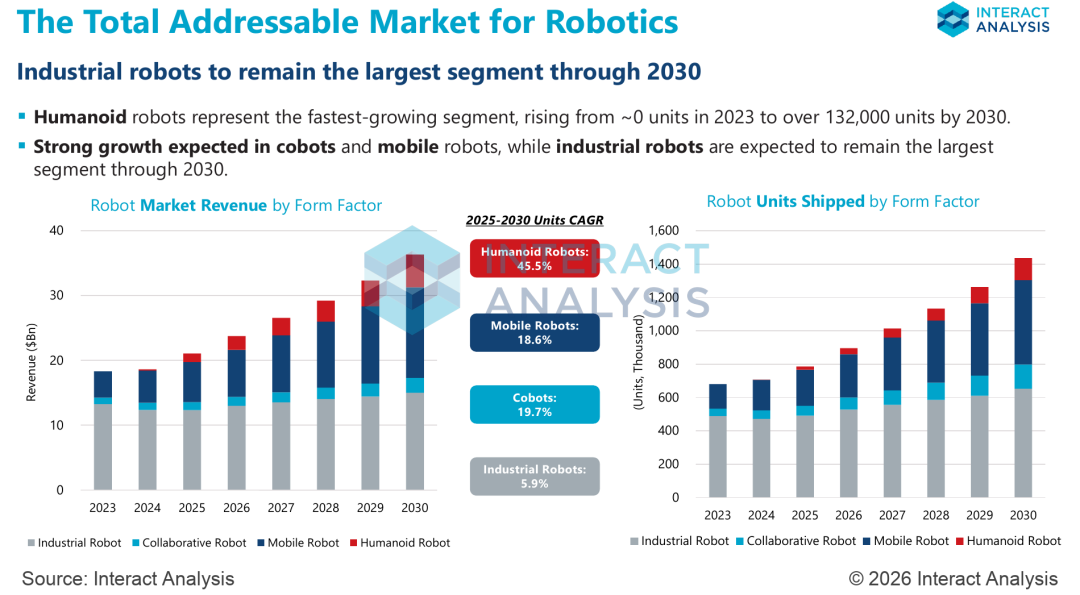
从整体机器人赛道来看,人形机器人是未来数年增速最快的产品形态。数据显示,2025—2030年人形机器人出货量复合年增长率达45.5%,预计2030年出货量将突破13.2万台;同期协作机器人、移动机器人复合年增长率分别为19.7%、18.6%,行业增长活力突出。
然而,快速增长并不意味着新兴品类将在短期内撼动传统工业机器人的市场主体地位。2025—2030年,传统工业机器人出货量预计维持5.9%的复合增速,2030年前始终占据行业最大市场规模。整体而言,固定式工业机器人、协作机器人、移动机器人和人形机器人,更可能围绕不同作业复杂度、柔性要求和投资回报形成多层次市场。
对于工业机器人而言,在全球市场范围内,移动协作机器人的应用拓展、美国制造业回流、以及机器人厂商与 AI 技术企业之间的合作,是我们观察到值得继续跟踪的几个重点话题。真正决定这些方向能否形成长期增长的,不只是合作数量和技术演示,而是实际应用能否稳定运行,以及 AI 功能能否为机器人厂商带来可持续的软件或解决方案收入。
结语:复苏之外
更值得关注的是需求结构变化
2026 年工业机器人市场的改善已经比年初预期更明确,但其中行业需求结构的分化也更加明显,并非所有地区、行业和产品普遍进入高增长。非汽车行业正在提供更多增量,亚太市场继续拉动出货量,美洲市场体现出更好的价格韧性,协作机器人和人形机器人专用协作臂则构成增长更快的新市场。
在全球市场范围内,移动协作机器人的应用拓展、美国制造业回流、以及机器人厂商与 AI 技术企业之间的合作,是我们观察到值得继续跟踪的几个重点话题。而上述赛道能否实现长期稳定增长,不仅体现在官宣的战略合作规模与技术演示成果,更在于落地场景的稳定运行能力,以及AI技术能否为机器人厂商带来可持续的软件和解决方案增值收入。
资料来源
• Interact Analysis, Industrial Robots,2026;
• Interact Analysis, Collaborative Robots (Premium),2026 年 8 月更新;
• Interact Analysis, Robotics Rebound 2026: Industrial & Collaborative Robot Market Trends You Can’t Ignore,2026 年 9 月。
说明:文中2026-2030年市场数据为基于厂商调研及公开信息所做预测,预测数据可能随订单、价格、宏观环境和供应链变化等因素而调整。
最新工业自动化洞察
全球工业机器人市场复苏:下一轮增长将来自哪里?
工程机械 OEM 营收激增,难掩北美需求疲软