工业自动化
2026-09-09
工程机械 OEM 营收激增,难掩北美需求疲软
ALASTAIR HAYFIELD
Alastair在规模化、高增长的工业和技术市场领域拥有超过15年的领导研究项目经验。作为商用车辆部门的高级研究总监,他负责电动卡车和公交车、自动驾驶和非道路设备电动化领域的前沿研究。
北美工程机械OEM营收增长主要受数据中心建设、提价和高价值产品组合推动,并不代表终端销量全面复苏。住宅及多项非住宅建筑需求仍然疲弱,数据中心投资放缓是关键下行风险。
北美工程机械市场的 OEM 营收正在激增,主要动力来自大量涌入的数据中心项目,尤其是美国项目。然而,激增的营收是否掩盖了真实情况:
除一个主要类别外,建筑市场几乎所有主要类别都在艰难挣扎?
卡特彼勒领跑⠀
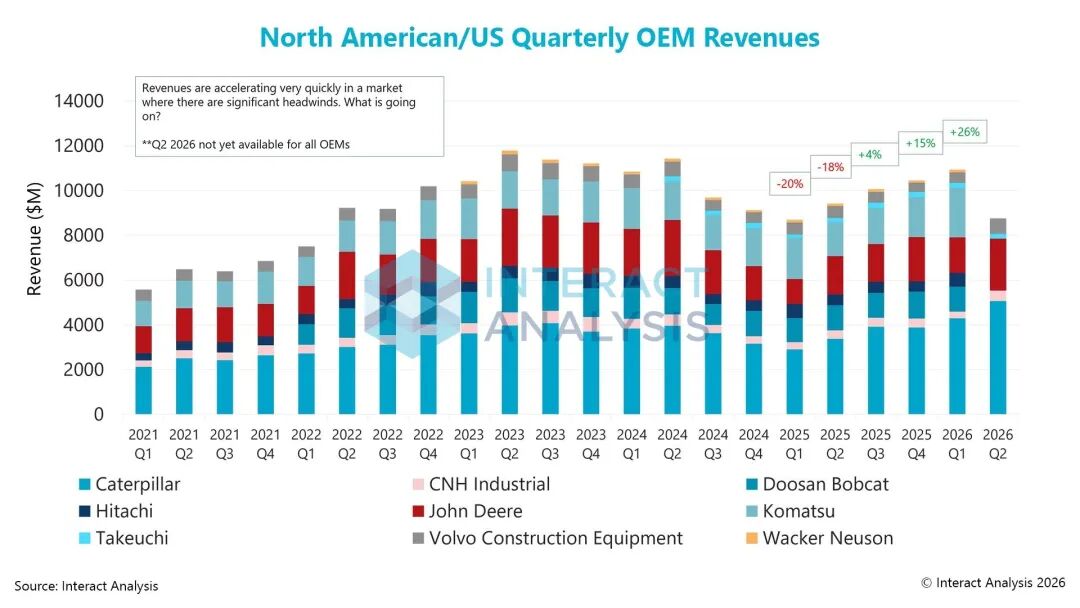
我们近期的分析显示,北美工程机械销售收入正大幅攀升,同比增速已连续三个季度持续走高,卡特彼勒2026年 Q2 营收较上年同期增长50%。
增长为何会突然提速?大量资本投入正涌向 AI 领域,用于扩容数据中心算力资源。这些大型设施需要大量土方机械完成场地准备、公用设施接入和设施建设。
那么,这对北美工程机械市场来说全是好消息吗?
繁荣表象之下
并非一切向好
经历疫情封锁、俄乌战争和贸易战的艰难时期后,北美 OEM 确实有理由庆祝:营收上升了。
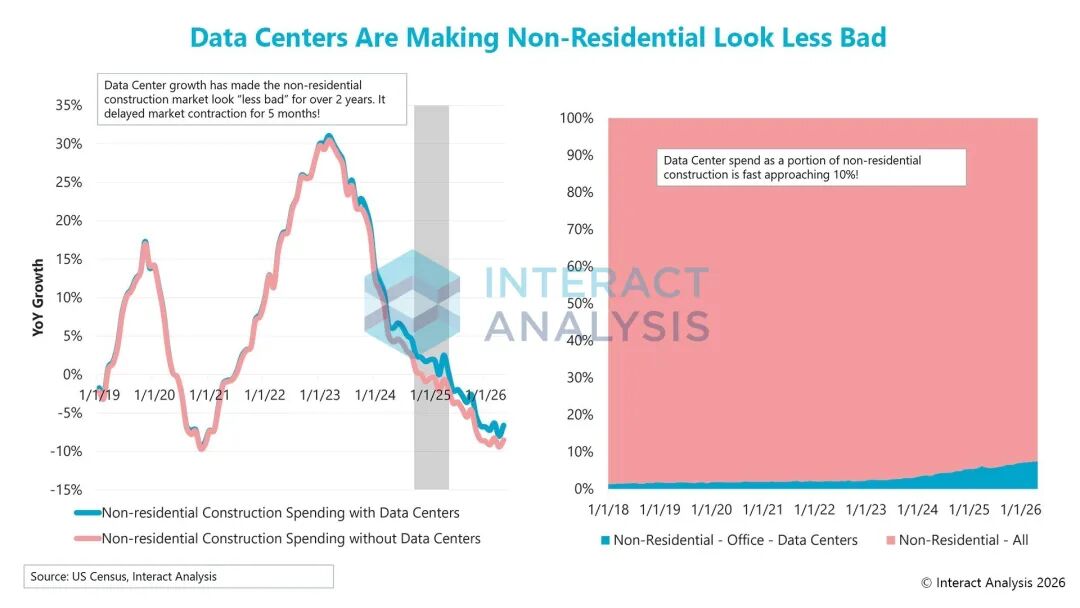
但现实是,数据中心建设热潮掩盖了住宅市场的疲弱态势,非房建筑市场的多个细分板块也在走弱。
非住宅建筑市场已下滑超过1年;事实上,如果没有数据中心需求,这一市场原本会提前5个月进入下滑区间。更重要的是,工厂和仓储建设这两个主要细分领域不是增长乏力,就是处于下滑状态。
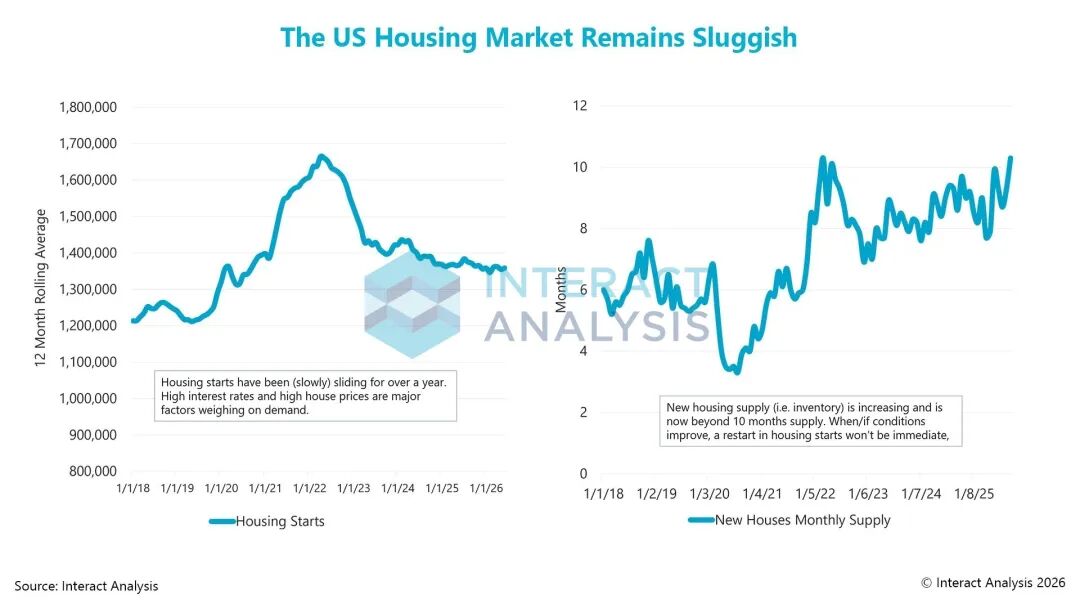
由于利率高企和住房可负担性不足,住宅市场仍面临挑战。新屋开工已连续6个月停滞,住房库存再次增加。
研读各企业最新财务展望可以看出一个值得关注的现象:尽管营收增长亮眼,但销量并未同步增长,紧凑型设备领域这一特征尤为突出。以下为多家厂商的公开表述:
约翰迪尔 John Deere
- 2026年目标是美国和加拿大工程机械销量增长约5%。
- 利润率显著提升主要得益于提价以及向高利润率产品的转型,这意味着营收增幅显著高于销量增幅。
- 租赁车队、数据中心和基础设施正在推动需求。
- 生产排期仍未排满。
卡特彼勒 Caterpillar
- 工程机械经销商库存正在增加,因此并非所有营收增长都来自终端用户需求。
- 销量增长且价格提升;若剔除价格因素,Q1 2026 销量同比增长12%,Q2 2026 同比增长27%。
- 2026年目标是整体业务实现中高双位数增长。
沃尔沃建筑设备 Volvo Construction equipment
- 北美年初至今销量增长5%,全年目标区间为0%至10%。
日立建机 Hitachi Machinery
- 2026年初北美需求中,挖掘机增长10%,微型挖掘机增长2%,轮式装载机增长4%。
显然,数据中心热潮正在推动营收增长;但不同 OEM 的增长并不均衡,而且相较于销量,涨价和产品组合向更高价值设备转移贡献了相当大一部分增幅。
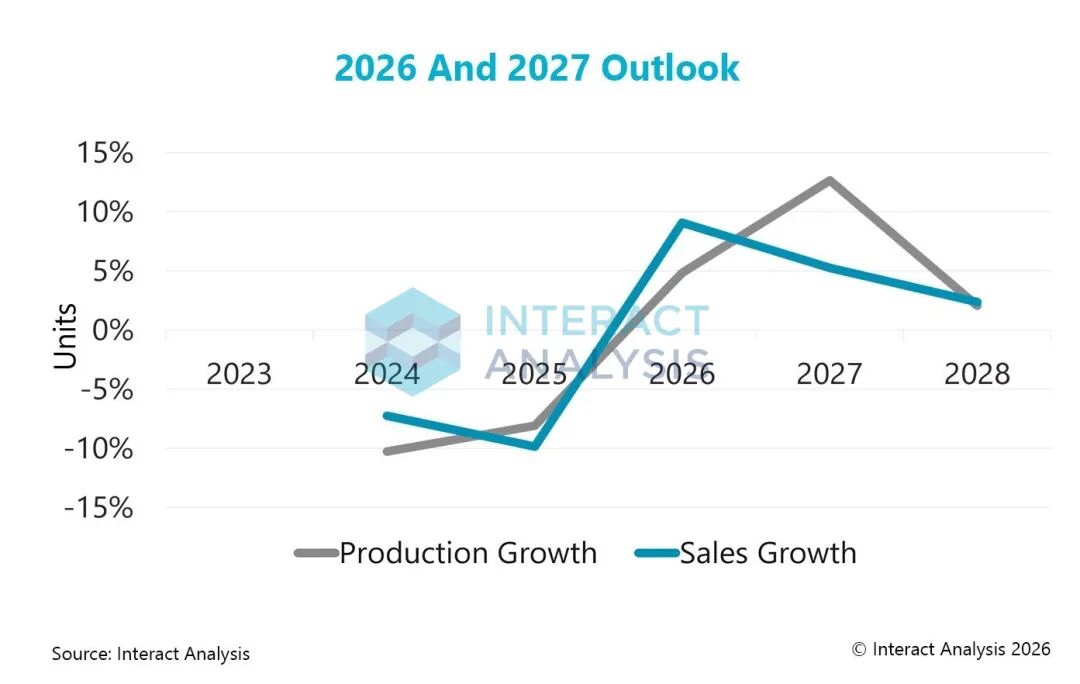
经历艰难的2024年和2025年后,北美工程机械销量和产量将在2026年、2027年和2028年实现正增长。数据中心激增是主要推动力;然而,不能排除近期出现大幅放缓的风险。如果 AI 企业在超大规模 IPO 之后仍无法实现盈利,它们无疑将被迫削减资本开支。
核心结论
OEM 及供应链企业必须密切监测数据中心市场,尤其是投资者信心,因为这很可能是市场放缓的早期预警信号。例如,主要 AI 企业如果无法将订阅用户转化为正向现金流,特别是在 IPO 之后,很可能引发市场信心下降,并使数据中心投资放缓。与此同时,关注制造业或仓储业等其他建筑市场的增长机会,将帮助 OEM 维持长期增长。
最新工业自动化洞察
全球工业机器人市场复苏:下一轮增长将来自哪里?
工程机械 OEM 营收激增,难掩北美需求疲软