机器人 & 仓储自动化
2026-08-27
Symbotic 如何成为美洲最大的仓储自动化供应商
Rowan Stott
Rowan拥有物理学的学科背景。他支持仓储自动化部门的研究,对微履行、快速配送和末端物流有着浓厚的兴趣,并正在帮助拓展Interact Analysi在仓储领域的研究覆盖范围。Rowan运用他的专业知识和热情,深入研究这些领域的发展趋势和创新技术,为客户提供准确的市场洞察和分析。
Symbotic 凭借与 Walmart 的长期大型项目、面向食品杂货配送的差异化整箱库存平台,以及超过20亿美元的2025年收入,升至美洲仓储自动化供应商首位;下一阶段的关键是把成功复制到更多客户和行业。
2025年,Symbotic 按市场份额计成为美洲最大的仓储自动化供应商,超越多家老牌企业。其快速增长反映出一项鲜明的市场趋势:在投资存在不确定性的环境下,自动化支出更多流向拥有牢固客户关系和差异化产品的供应商。
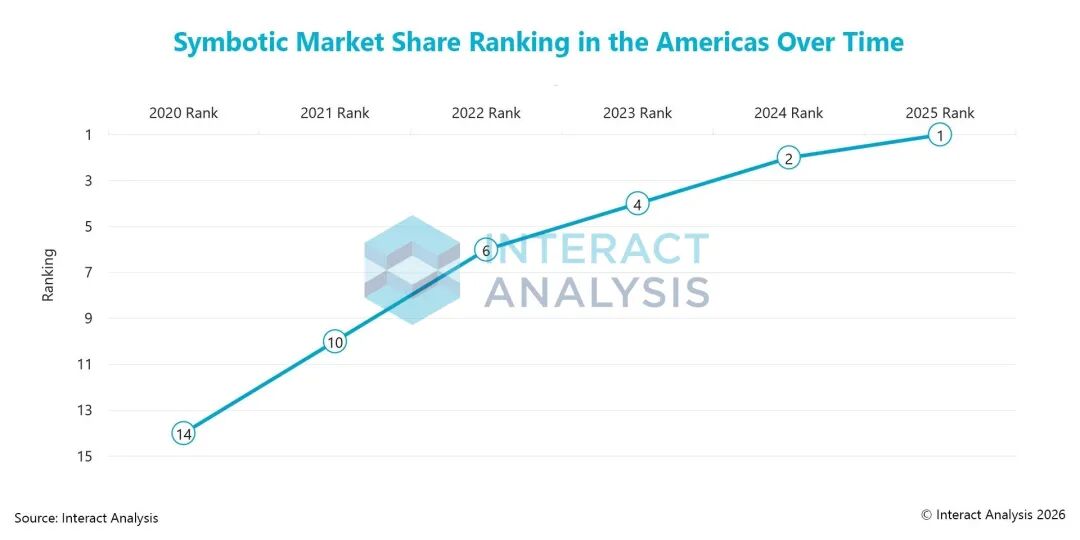
Symbotic 的崛起与 Walmart 密切相关。Walmart 通过一系列大型配送中心自动化项目,成为 Symbotic 最大的客户。这种客户集中度也体现出仓储自动化行业的更广泛趋势。2025年,自动化投资日益集中在相对少数的终端客户以及既有供应商关系上。
从内部项目到美洲最大供应商
与众多脱胎于高校科研、或是风投扶持的机器人初创企业不同,Symbotic 创立的初衷,是为了解决实际运营层面的业务难题。该公司起源于 C&S Wholesale Grocers。21 世纪初,该公司所有者 Richard B. Cohen 对当时现有仓储自动化技术的种种局限深感不满。
彼时仓库规模不断扩张、业务复杂度持续提升,而零售企业又要求更丰富的 SKU 品类、更快的补货周转周期。市面上已有的自动化方案虽然能够优化单一作业环节,却难以统筹协调配送中心的全流程运转。C&S 没有选择采购别家的第三方系统,转而决定自主研发这套技术。
该项目始于2004年,并于2007年成为独立企业 CasePick Systems,随后在2012年更名为 Symbotic。依托北美最大的食品杂货配送网络之一开发技术,使 Symbotic 得以先在高要求的运营环境中完善方案,再向外部市场商业化。
在成功的仓储自动化供应商中,Symbotic 的起源并非特例。多家头部企业要么是由内部项目商业化而来,例如 AutoStore 与 Symbotic;要么由深耕物流行业的资深从业者创立,旨在解决行业内熟知的实际运营痛点,Locus Robotics 和 Exotec 便属于此类。这一模式凸显了深厚行业知识在仓储自动化领域的重要性:运营经验往往能比单纯由技术驱动的创新带来更强的竞争优势。
Symbotic 也通过技术战略形成差异化。公司没有只聚焦存储、货物搬运或拣选等单一功能,而是构建了一个以整箱级库存管理为核心的平台。这种方法尤其适合食品杂货配送,因为大量库存单位(SKU)和复杂的门店补货需求会带来显著的运营挑战。
Walmart 改变了业务发展轨迹
C&S 为这项技术提供了最初的验证场景,Target 则成为首批重要外部客户之一,但最终改变 Symbotic 增长轨迹的是 Walmart。自2017年首次部署一套系统后,Walmart 逐步扩大 Symbotic 系统的应用,随后决定对其美国区域配送中心网络实施自动化改造。这给 Symbotic 的财务表现带来显著影响:公司收入在2023年首次超过10亿美元,并于2025年突破20亿美元,从而使其在美洲仓储自动化市场的份额升至首位。不过,公司的增长也高度集中于单一客户。随着仓储自动化支出日益依赖相对少数的超大型项目,这种集中度一直是投资者和行业观察人士反复讨论的话题。
最近已有迹象显示,Symbotic 正寻求在 Walmart 业务之外拓展增长空间。一方面,公司通过新客户和新行业实现拓展,与医疗保健产品分销商 Medline 的合作,是其走出食品杂货和大众零售领域的早期尝试;另一方面,公司也在扩大技术组合。2026年2月收购自主叉车供应商 Fox Robotics 就是后一方面的例子。此次收购将 Symbotic 的能力延伸至拖车卸货和从装卸月台到仓库的物料转运,而这些流程此前并不属于其核心系统。
此次收购还可能为获取新客户提供一条不同路径。完整的 Symbotic 系统需要投入大量资金,实施周期也长达数年;相比之下,Fox 的自主叉车可以分阶段部署。这可能使 Symbotic 触达那些起初不会考虑采用其完整自动化平台的运营方。这条路径能否发展为更大规模 Symbotic 部署的重要入口,仍有待观察;但结合 Medline 合作来看,公司的战略正日益侧重于扩大客户数量和可实现自动化的流程范围。
Symbotic 的崛起反映更广泛的市场趋势
正如我们在此前一篇洞察中所述,2025年的仓储自动化市场呈现出明显分化。年初预期相对乐观,但关税及整体宏观经济环境的不确定性促使许多企业推迟大额资本支出决策。尽管如此,市场整体仍保持正增长,主要动力来自相对少数仍在大力投资自动化的终端客户。
由此,行业赢家与输家之间出现清晰分化。表现最强的供应商通常拥有合作已久的大客户,其项目规模足够大或重要性足够高,不会因更广泛的短中期不确定性而中止。Symbotic 也许是这一趋势最明显的例子,其增长仍与 Walmart 的长期自动化计划紧密相连。
不过,客户关系并不能完全解释业绩差距。市场表现领先者的另一项差异化因素是专注。增长最强劲的供应商往往已经在特定垂直行业或某项技术上形成专长。例如,Symbotic 和 Witron 的大部分业务都围绕食品杂货配送建立;另一些公司则通过专注移动机器人或高密度存储等领域确立领先地位。
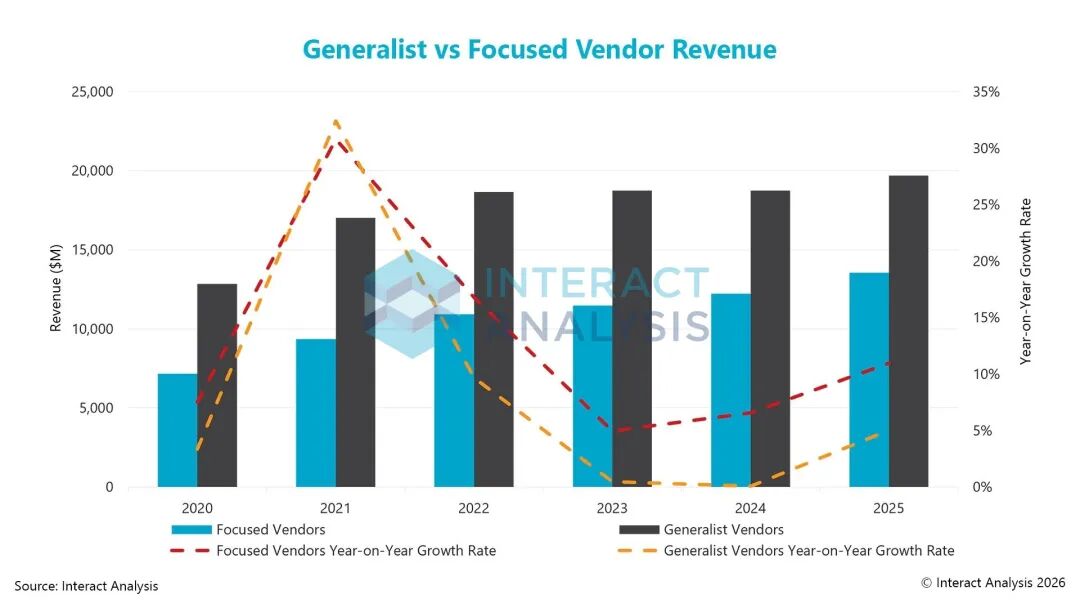
市场似乎正越来越认可这种做法。2020年,在行业或技术方面拥有明确专长的供应商约占仓储自动化收入的36%;到2025年,这一比例升至约41%,反映出客户偏好正逐步转向在特定应用领域拥有可靠专长的供应商。这与疫情期间的情况不同。当时,许多综合型供应商凭借制造能力以及支持快速、大规模部署的能力,表现优于竞争对手。
随着投资活动回归常态,客户选型变得愈发挑剔。在做投资决策时,他们更加看重已被验证的项目经验、既有合作关系以及相关落地案例。但这并不意味着综合型厂商在 2025 年表现不佳。有多家综合厂商当年依旧交出亮眼业绩,不过多数情况下,这类增长同样依托于已建立的客户合作关系,以及市场不确定性出现之前就已经敲定的项目。
下一步考验是复制 Walmart 之外的成功
Symbotic 一跃成为美洲地区规模最大的仓储自动化供应商,这是一项重大成就。尤其在该市场中,稳固的合作关系与长期项目积淀,向来让新晋厂商很难抢夺市场份额。它的成功也体现出 2025 年头部优质厂商共有的诸多特质:聚焦的解决方案、特定市场领域深厚的专业积累,以及能够对接即便身处大环境不确定性下仍愿意持续投入的大型客户。
不过,Symbotic 当下面临的挑战,和它过往取得成功所要攻克的难题已然不同。沃尔玛是推动该公司成长的核心力量,但想要延续这一增长势头,将越来越取决于其拓展更多元客户群体的能力。继续深化与沃尔玛的业务合作固然可以支撑增长,但倘若 Symbotic 想要成为业务布局更加多元的行业龙头,就不能无限度地将沃尔玛作为最主要增长引擎。该公司近期的一系列动作表明其已经意识到这一点。Medline 项目是一块早期试金石,用来检验 Symbotic 的核心技术能否成功复制到其他行业;而收购 Fox Robotics,则拓宽了它可提供的自动化产品矩阵,还有望降低开拓新客户的门槛。因此,评判 Symbotic 未来是否成功,不再看它能否从沃尔玛拿到更多业务,而是要看它能否把和沃尔玛合作取得的成果,在其他客户身上复现。
最新工业自动化洞察
全球工业机器人市场复苏:下一轮增长将来自哪里?
工程机械 OEM 营收激增,难掩北美需求疲软