工业自动化
2026-10-09
施耐德电气收购 PTC:西门子迎来新的挑战者
MATTHIEU KULEZAK
Matthieu 担任 Interact Analysis 仓储与工厂建设研究部门的高级分析师。凭借 5 年在供应链、工业软件和工业自动化领域的市场研究经验,Matthieu 对行业动态形成了深刻理解。在此之前,他曾就职于一家大型工业自动化供应商的市场情报团队。他拥有供应链硕士学位,目前常驻德国。
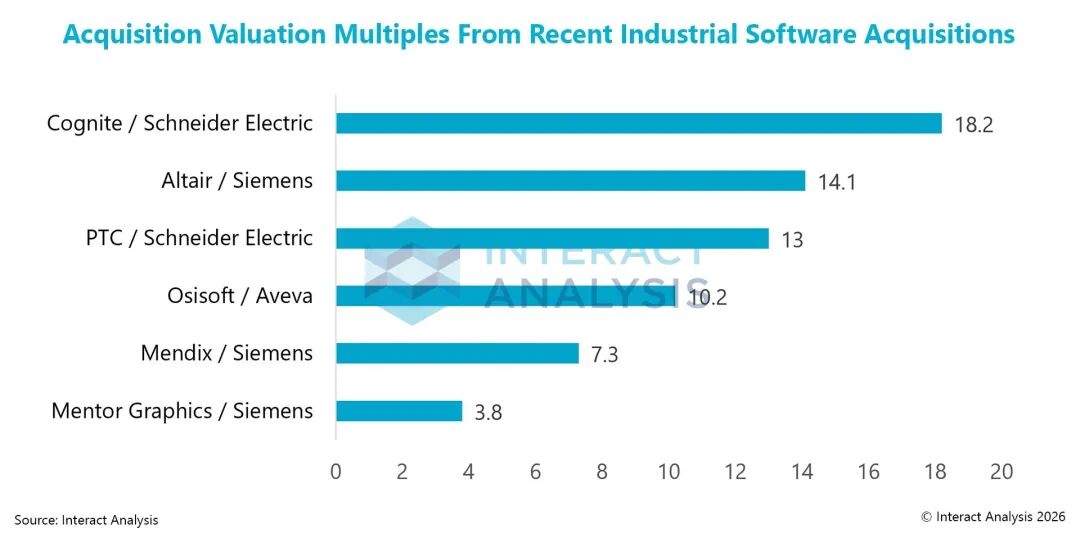
施耐德电气宣布达成协议,以包含债务的237亿美元全现金交易拟收购PTC,借此补强产品工程能力并加强对西门子的挑战。交易尚待完成,业务整合与仿真能力差距仍是战略能否兑现的关键。
施耐德电气(Schneider Electric)宣布达成协议,将以全现金交易收购工业软件公司 PTC,交易估值为237亿美元,包含债务。每股205美元的报价较 PTC 上一个交易日收盘价溢价42.3%。
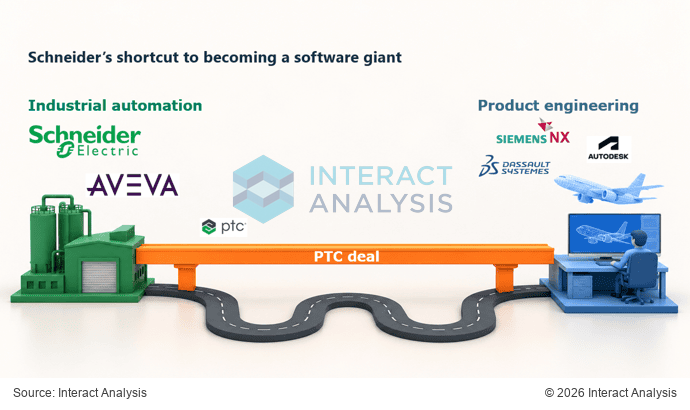
这项收购如何契合施耐德更广泛的战略?首先,收购 PTC 为施耐德进入产品工程领域提供了一条捷径,使其业务从工厂运营和能源管理延伸到制造商设计产品时的决策。结合 AVEVA 和拟收购的 Cognite,PTC 有望帮助施耐德打通工程与运营数据,使其更有实力在整个工业生命周期中与西门子(Siemens)竞争。此外,PTC 还为施耐德进一步进入航空航天和国防领域创造了机会;在这些领域,复杂工程、可追溯性和认证要求使生命周期软件具有特别重要的价值。
持续一年多的收购传闻得到证实
有关 PTC 可能被收购的猜测已持续一年多。2025年7月,Bloomberg 报道 Autodesk 正考虑收购 PTC,但 Autodesk 仅数日后便放弃推进。此后,PTC 未来的归属仍悬而未决,直到2026年10月4日出现施耐德电气接近达成交易的报道,并于次日早晨,即10月5日正式宣布。
PTC 收缩产品组合,施耐德电气扩张软件版图
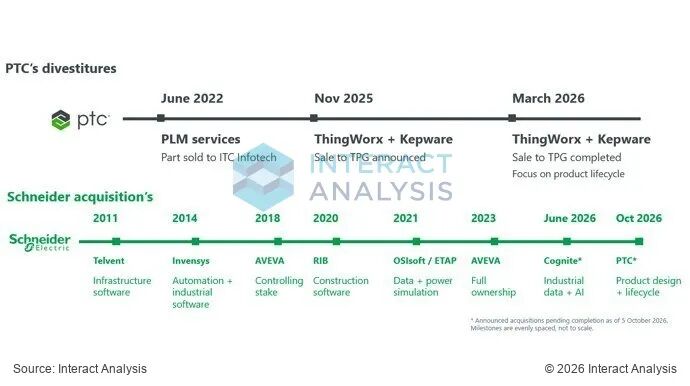
PTC 不断收窄业务重点,施耐德电气则持续扩大覆盖范围。PTC 最近一轮资产剥离始于前首席执行官 Jim Heppelmann 任内:2022年6月,公司以约6040万美元将部分 PLM 服务业务出售给 ITC Infotech。继任者 Neil Barua 继续调整产品组合,于2026年3月将 ThingWorx 和 Kepware 出售给 TPG,以聚焦产品设计与生命周期管理。与此同时,施耐德积极推进收购,通过 Telvent、Invensys、AVEVA、RIB、ETAP 和 OSIsoft 构建工业软件产品组合。拟收购 Cognite 和 PTC,将使其进一步进入工业 AI 和产品工程领域,把 PTC 更聚焦的产品组合与施耐德挑战西门子的雄心结合起来。
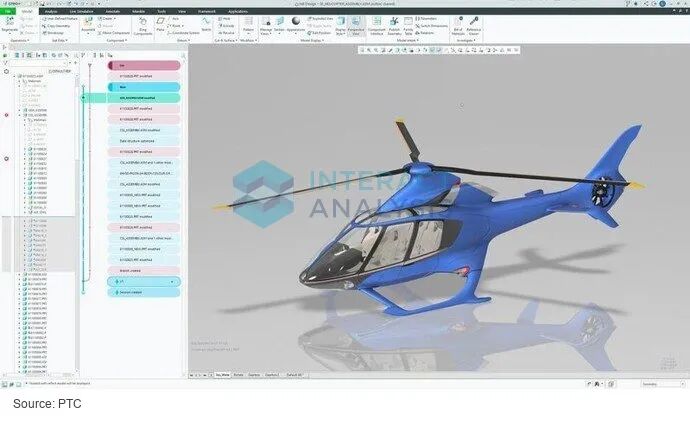
PTC 的价值体现在哪里?它能为施耐德不断扩大的软件产品组合带来什么?PTC 的优势在于帮助制造商设计复杂产品,并管理产品整个生命周期中的数据,核心产品包括 Creo CAD 和 Windchill PLM,以及 Onshape、Codebeamer 和 ServiceMax。它在设计软件领域与 Autodesk 竞争,在工程和产品生命周期管理领域与 Dassault Systèmes 及西门子竞争。出售 ThingWorx 和 Kepware 后,PTC 更加专注于产品工程和生命周期管理。对施耐德而言,PTC 提供了进入产品工程的捷径,可补充其运营软件,并增强对西门子的挑战。不过,西门子在先进仿真以及打通产品设计、生产和运营绩效方面,仍拥有显著的先发优势。
西门子迎来挑战者,其他竞争对手面临压力
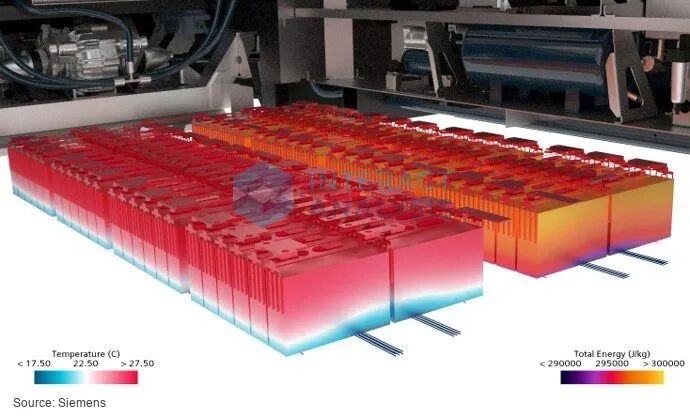
西门子在先进仿真和多物理场分析上的显著优势,仍是施耐德面前的一道主要障碍;其自主软件产品组合比 PTC 以设计为重点的工具更加广泛。西门子的 Xcelerator 还连接了产品工程、仿真、制造和自动化,这种先发优势无法仅靠收购 PTC 消除。规模进一步强化了这一优势:西门子数字化工业业务(Siemens Digital Industries)2025财年营收约为178亿欧元(201亿美元),相比之下,施耐德工业自动化业务(Schneider Industrial Automation)与 PTC 合计约为90亿欧元(102亿美元)。不过,两组数字除软件外都包含硬件和服务。尽管如此,这笔收购仍将加强施耐德对西门子的挑战,也让 Dassault Systèmes 和 Autodesk 面对一个覆盖更广、能够直接触达工厂自动化和能源基础设施的竞争者。
交易也加大了美国和日本传统自动化供应商的竞争压力。Rockwell Automation 和 Yokogawa 等企业,在连接产品设计与工厂运营的软件覆盖广度上,将面临越来越大的差距。对 Emerson 则应作更细致的比较:收购 AspenTech 使其在工业软件领域,尤其是流程工业,建立了一席之地,但它在 CAD 和 PLM 方面并不具备同样广泛的覆盖。因此,新的分野出现在两类供应商之间:一类拥有广泛贯通工程与运营的产品组合,另一类的软件仍集中在特定工业领域。
接下来会怎样? 关于这笔交易的6个问题
要理解这笔交易的重大意义,需要超越价格本身,考察施耐德将如何整合这些业务,并把更广泛的产品组合转化为商业收益。目前仍有一些问题没有答案。以下是我们认为将决定收购战略影响的六个问题。
1. 施耐德如何消化如此多的公司?
除了为交易融资,施耐德还必须将数千名员工、不同的企业文化和各自独立的运营体系纳入集团。Cognite 和 PTC 的收购尚待完成,其团队在维持现有业务运转的同时,能够承受多大程度的整合?运营上的考验,是在留住关键人才、维持客户服务的同时,协调管理层、IT、销售激励和产品职责。
2. 施耐德如何把收购的业务连接成一个整体产品组合?
AVEVA 已经加入集团,Cognite 和 PTC 的收购仍待完成,施耐德正面临不断加大的管理挑战:如何在保持创新的同时,协调产品路线图、销售团队和数据架构?Cognite 与 AVEVA 的数据管理和分析能力是否重叠,也值得关注。哪些产品将保持独立?哪些领域将优先整合?谁来决定合并后产品组合的发展方向?
3. 后市场服务能否率先带来可衡量的短期协同效应?
相比更广泛的数字孪生愿景,ServiceMax 可能提供一条更快实现商业收益的路径。打通产品配置、服务历史和运营数据,有望帮助施耐德销售维护合同、备件和设备升级服务。在工程与运营软件更复杂的整合完成之前,这些机会可能已经带来切实回报。
4. 软件复杂性是否正在变得与机械设计同样重要?
除 Creo 和 Windchill 外,Codebeamer 还让施耐德得以进入越来越复杂的产品内部软件管理领域。它的需求管理、测试和可追溯性能力,帮助制造商协调软件开发与硬件工程,包括安全关键型应用。Volkswagen 对 Codebeamer 的使用凸显了这一机会。应用生命周期管理能否成为施耐德面向软件定义设备和产品战略的核心组成部分?
5. Onshape 能否帮助施耐德赢得新一代工程团队?
Onshape 的云原生 CAD 平台可能为施耐德进入新兴机器人和机械制造企业提供切入点。基于浏览器的协作和内置数据管理,可以帮助其在这些团队发展的早期吸引它们。更长期的机会,是随着客户工程需求扩大、开始选择自动化设备,与这些客户共同成长。
6. 最大的问题:施耐德如何缩小与西门子的仿真能力差距?
PTC 带来了强大的产品设计能力,但其内嵌的 Ansys 工具,并不能赋予施耐德与西门子相同广度的自主仿真和多物理场软件。施耐德会深化技术合作、投资建设自身能力,还是再次收购?它的答案,将帮助决定其在复杂工程工作流程中能够参与竞争到什么程度。
最新工业自动化洞察
电动工程机械落地:销售能力远比政策激励重要
施耐德电气收购 PTC:西门子迎来新的挑战者