工业自动化
2026-09-23
2026年全球制造业产值增长预测上调至3.2%

Jack Loughney
Jack是一名数据分析师,负责工业和技术领域内多个研究项目中的数据分析工作。他擅长数据建模、经济预测和流程优化,负责收集、整理和分析大量数据,为客户提供准确的市场信息和决策支持。主要负责改进和维护“全球制造业产值追踪指标”(MIO)。
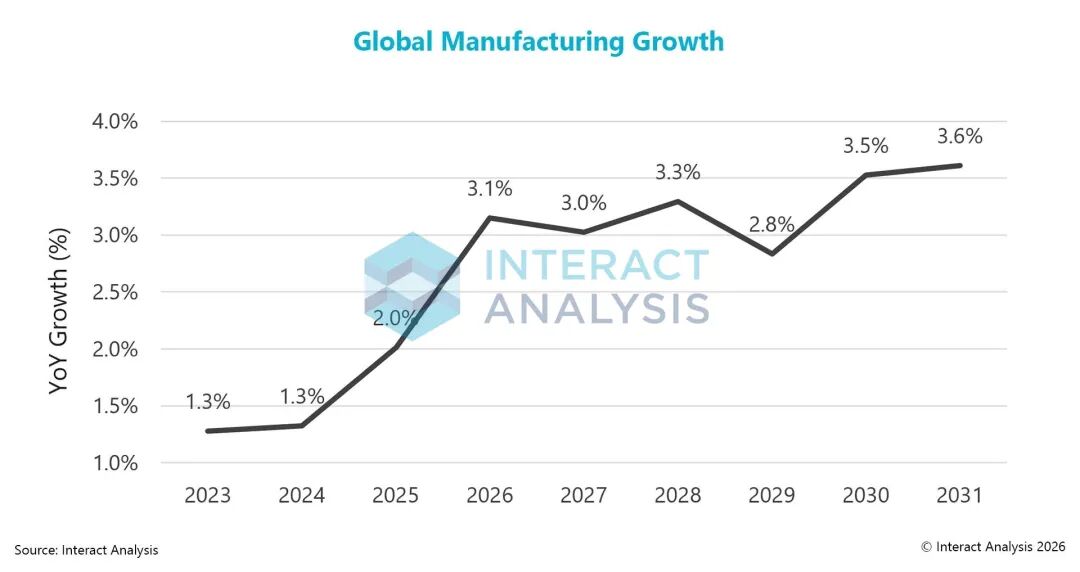
Interact Analysis在2026年8月版MIO中,将2026年全球制造业产值增长预测从2.6%上调至3.2%。半导体、数据中心、人工智能和国防投资支撑增长,但这种改善仍集中于少数行业,地区与消费需求表现继续分化。
在2026年8月版《全球制造业产值季度追踪(MIO)》中,我们将2026年全球制造业产值增长预测从2.6%上调至3.2%。这是一项明显的上修,但其背后的观察是:全球制造业尚未进入全面复苏,而是进入了由少数重资本行业推动的“试探性扩张”。
半导体、数据中心、人工智能和国防正在成为全球制造业产值增长的主要动力。这些行业的扩张不仅直接增加制造业产出,也在带动电力基础设施、电子产品以及相关供应链投资。基于最新数据,我们同时将2025至2031年全球制造业平均年增长率预测从2.9%上调至3.2%。
不过,更高的总体增速并不意味着所有行业、地区或需求来源都在同步改善。真正值得关注的不是市场整体数字本身,而是增长越来越集中,以及这种结构能否持续。
为何上调2026年预测?
今年早些时候,美伊战争带来的能源和供应链风险一度促使我们下调制造业产值增长预期。此后,新一轮数据表明,传统工业领域虽然继续受到地缘政治冲击制约,但其疲软对总体增长的拖累已不再像此前那么显著。与此同时,新兴行业的扩张速度和投资规模超出了此前预期。
然而这并非来自于传统制造业普遍改善,而是由于增长引擎发生了变化,增长越来越聚焦于某几个关键行业。人工智能、半导体、数据中心和国防都有激进的扩张计划,对原材料、能源和资本的需求很大。从数据统计角度,我们发现,少数行业产生的投资规模,已经足以提振全球制造业产值的总量预测。
增长正在集中 而非全面扩散
消费行业仍是目前预测中主要的不确定因素。全球范围内,借贷成本上升、信心减弱和家庭预算紧张,继续限制汽车和消费品等可选消费领域的需求。这意味着,增长前景越来越依赖投资驱动型增长,而不是广泛的消费复苏。
因此,我们不会将当前全球制造业行情简单定义为疲弱,但也不倾向于把它描述为强劲复苏。或许更准确的表述是,增长进一步分化,只是少数重资本行业的投资规模足以支持制造业产值在2026年及更长期内逐步改善。
亚洲与美洲改善 欧洲继续承压
从区域看,亚洲预计仍将是2026年增长最快的制造业地区,其制造业产值的增速预测为3.7%,高于5月版本预测的2.9%。美洲的预测变化更为明显,最新预测增长率从1.9%上调至3.2%,这意味着美洲地区制造业产值增速将在2026年超过欧洲。
欧洲的调整则走向相反方向。我们将欧洲2026年制造业产值增长预测从2.2%下调至1.1%,下调1.1个百分点。欧洲多个主要经济体仍受高能源成本制约,而相比之下,美洲则受益于半导体和工业投资。全球增长改善,并没有消除这种区域分化。
巴西和德国是本次预测下调幅度最大的两个主要经济体。巴西制造业产值增长预测下调3.5个百分点,最新预计2026年收缩0.4%;德国预测下调2个百分点,其制造业总产值同样预计收缩0.4%。对这两个经济体而言,美国关税仍是重要增长障碍,近期政策变化进一步增加了出口商压力。
美国制造业回流带来增量 但抬高成本风险
相比之下,我们将美国2026年制造业产值增长预测上调3.1个百分点,至4.6%。持续实施的关税、更严格的本土采购要求,以及2022年《芯片与科学法案》资金带来的投资,正在推动制造业回流,并为美国制造业增加新的增长动力。
但保护主义的影响不是单向的。7月生效的最新301条款措施对60个贸易伙伴加征新关税,这会提高依赖进口的美国制造商的成本。如果这些成本继续沿供应链传导,最终也可能削弱美国制造业自身的增长潜力。
这也是为什么我们需要同时观察制造业的产出和成本端。制造业回流可以在短期内改善投资和生产数据,但关税成本压力可能在更长时间内影响企业利润、资本开支和终端需求。
为什么当前复苏仍可称之为“试探性扩张”?
截止2026年8月,目前的制造业经济数据比今年早些时候表现更积极,但复苏基础仍不均衡。增长依赖少数重资本行业,消费需求尚未广泛回暖,欧洲仍受能源成本困扰,关税又在改变各地区的成本和投资路径。因此,3.2%的预测上调主要出于少数行业带来的改善,而非所有制造业同步进入上行周期。
接下来,我们的制造业产值预测会重点跟踪三个变量:第一是半导体、数据中心、人工智能和国防投资能否按计划兑现;第二,高借贷成本和家庭预算压力是否继续压制汽车及消费品需求;以及,关税带来的制造业回流收益,能否覆盖进口成本上升及贸易伙伴承压所造成的反作用。
如果这些重资本行业继续扩张,全球制造业有望保持渐进改善;如果投资放缓,而消费端仍未恢复,那么当前上调后的增长路径也需要再次修订。对制造业而言,这是一轮值得肯定、但仍需持续验证的扩张。
关于全球制造业产值季度追踪
Interact Analysis《全球制造业产值季度追踪(MIO)》按季度更新,以统一分类体系量化全球制造业产值,覆盖45个国家的超过102个行业和子行业,并提供17年历史数据,从2008年金融危机前的数据延续到当前,覆盖完整商业周期。
各国数据经过统一组织,可用于同口径比较;五年预测则用于判断不同地区、行业和供应链环节接下来的变化方向。
最新工业自动化洞察
“隐形”项目使中国仓储自动化供应商的市场表现被低估
2026年全球制造业产值增长预测上调至3.2%