工业自动化
2026-09-03
人形机器人成为协作机器人供应链新增长引擎
Samantha Mou
Samantha负责支持Interact Analysis在工业自动化领域的研究。Samantha拥有经济学硕士学位,曾在德国进行工业设备和汽车零部件的市场研究工作。
人形机器人量产正在为协作机械臂和关节模组创造大规模新增需求,预计2026年面向人形机器人的协作臂将占全球协作机器人出货量的37%。
协作机器人与关节模组供应商正受益于人形机器人产量的快速增长。根据 Interact Analysis 最新研究,2025 年全球人形机器人产量突破 2 万台,预计 2026 年这一数字将增至原先三倍以上。产量的快速扩张,为整条供应链带来巨大机遇。
众多人形机器人厂商将重心放在软件、人工智能训练与应用开发上。随着生产规模扩大,向具备成熟制造能力的头部供应商采购硬件,成为极具吸引力的选择。
本文为此前《人形机器人,会成为协作机器人厂商的第二增长曲线吗?》一文的后续解读。本篇分析人形机器人量产催生的协作机械臂与关节模组需求、主要供应商,以及主流协作人形臂产品特点。
现有协作机器人技术 已为人形机器人应用奠定良好基础
机器人手臂是人形机器人的关键组成部分,可实现物料搬运、装配等作业所需的高精度操作,而协作机器人在精密运动、力控、人机交互方面已经具备成熟能力。此外,不少协作机器人厂商已积累双臂协同的技术经验,以及协作臂配合AI的落地应用,这些能力皆为人形机器人应用提供了坚实的技术基础。
部分现有协作机器人手臂仅需小幅改造,即可适配人形机器人躯干本体使用。改造方向包括减轻重量、缩小尺寸、增加一个自由度,以及采用能够协调双臂的控制器等。整体而言,许多已用于协作机器人的成熟技术可以直接应用于人形机器人手臂,或仅需少量定制化调整。
差异化硬件发展策略 带来供应链多元机遇
在硬件开发路径方面,主流人形机器人制造商的选择分为几类。部分厂商选择自研机械臂及核心零部件,从而最大限度实现定制化,并控制成本。宇树科技和 1X Technologies 就是这一模式的代表。
另一些厂商选择外购关节模组等核心部件,再自行完成整机装配。智元机器人、优必选和 Hexagon Robotics 就是这一模式的代表。还有一类厂商则向成熟供应商采购完整的人形机械臂。2026 年,此类代表性采购客户包括智元机器人,以及在人形机器人领域大举投入的大型缝制设备制造商杰克科技等。
在实际操作中,人形机器人厂商的以上硬件开发策略往往相互交叉。企业会综合评估成本、技术要求、生产规模和研发优先级等战略考量,众多厂商会选择既外购部分零部件,同时又持续推动核心零部件的自研自产。
2026 年协作机器人出货量中 人形臂预计将占三分之一以上
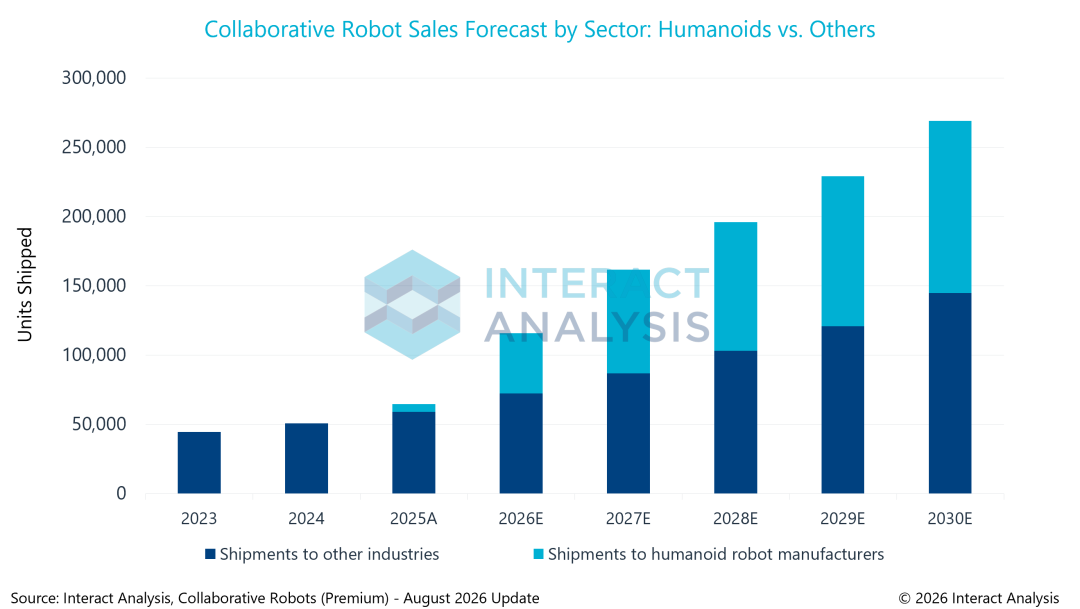
据调研了解,面向人形机器人厂商的协作臂出货量将迎来爆发式增长,预计从2025 年的 5,000 余台,大幅攀升至 2026 年的 43,000 台以上,同比增幅达667%。全球市场中,该部领域货量几乎全部来自中国厂商,一方面源于人形机器人产能高度集中于中国,另一方面也得益于本土供应商的快速定制响应能力与价格竞争力。
与此同时,常规协作机器人市场仍保持快速增长,预计 2026 年全球出货量同比增长 22.7%,但与协作人形臂赛道的超高增速有明显差距。结合了解到的主要协作机器人厂商在手订单数据测算,2026 年面向人形机器人客户的协作臂出货量,占全球协作机器人出货总量比重将高达 37%,成为行业核心增量赛道。
随着更多厂商推出规格、价位段更加丰富的专用产品,外购人形协作臂在人形机器人整机产量中的占比预计持续走高。到 2030 年,协作机器人厂商销售的人形臂出货量有望达到 12.4 万台,接近全球协作机器人面向其余全部行业合计约 14.5 万台的出货规模。人形机器人产业正成为协作机器人供应商全新的重要增长市场。
人形臂赛道核心供应商 正在迅速涌现
从核心供应商来看,天机智能近两年通过协作人形臂赛道异军突起。公司公开表示,2025 年其人形机器人机械臂出货量超过 2,000台;截至 2026 年第一季度,在手订单达到1万台。对比其此前在传统工业及协作机器人市场相对有限的布局,足以看出人形臂领域已经成为天机的核心增长动力。
此外,作为已经在制造业领域知名的协作机器人供应商,珞石、法奥和华沿机器人正在迅速拓展人形机械臂业务。珞石自 2025 年推出专用人形臂新品并与智元机器人合作以来,出货量快速增长;法奥机器人也在 2026 年持续推出面向人形机器人应用的新机型,保持其市场拓展导向的竞争力定价策略;华沿机器人同样在扩充人形领域的产品组合,包括协作人形臂、关节模组和电机等一系列产品。
人形机器人应用对协作机械臂 提出新技术要求
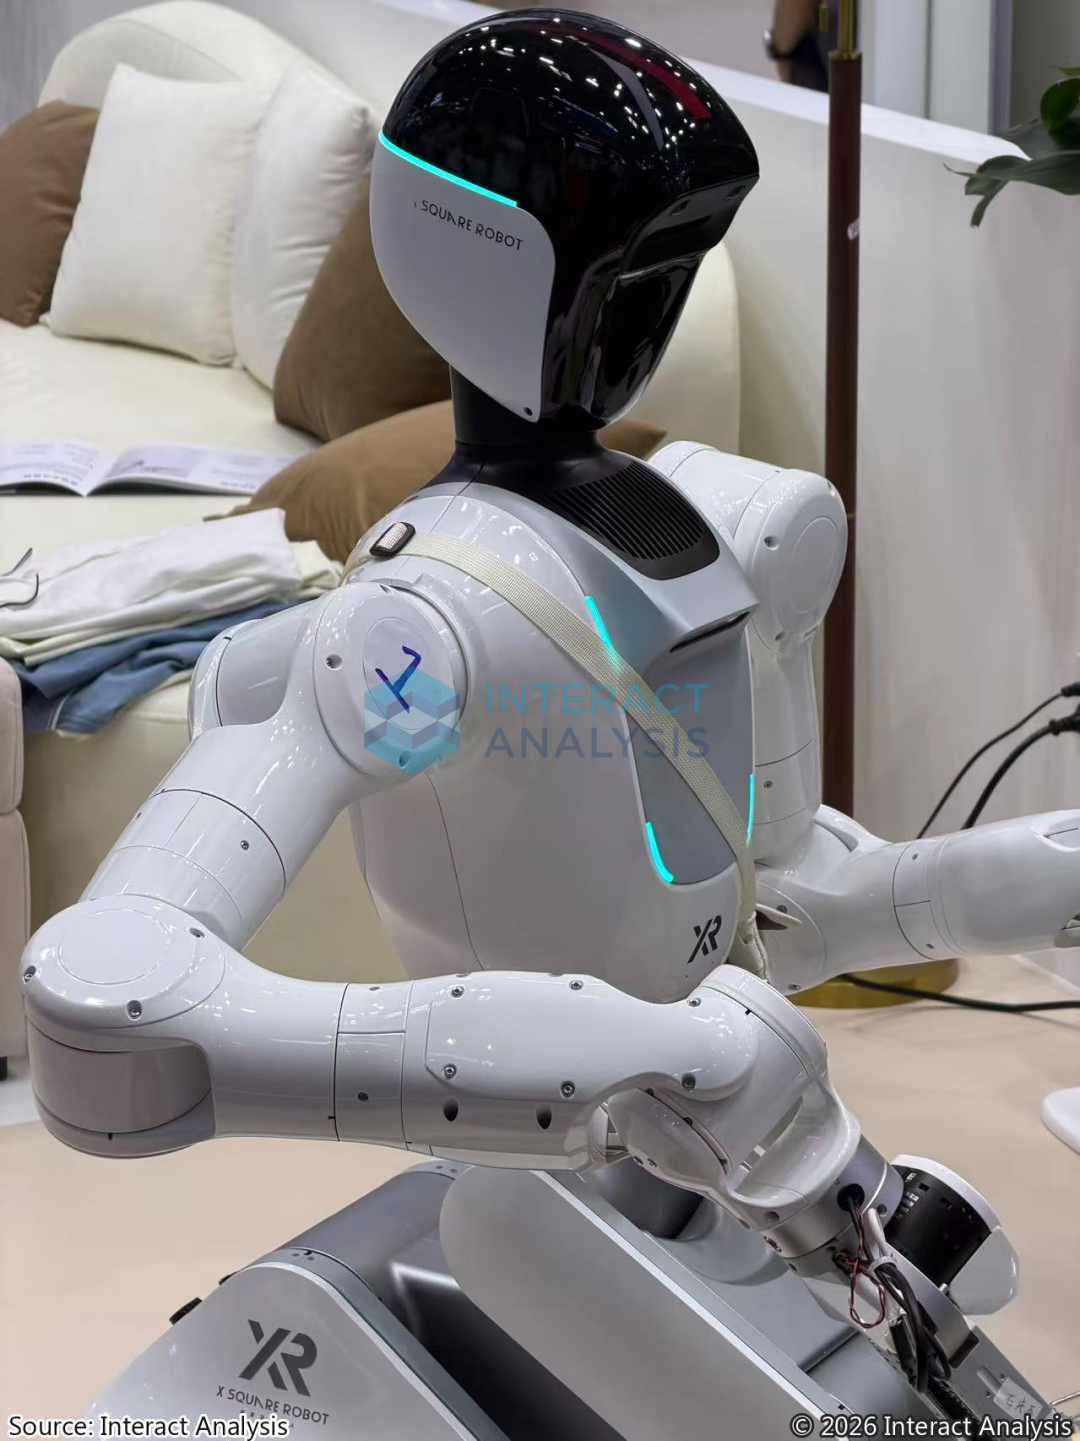
人形机器人专用协作臂与常规六轴协作机器人通常存在以下几方面差异:
七轴设计提供了更高的灵活性,使机械臂能够更逼真地模拟人体动作,并绕开障碍物。十字交叉腕关节缩短了安装法兰与腕部中心之间的距离,使机械臂无需整臂重新定位即可在狭小空间内作业。
力控是另一项关键要求。人形机器人机械臂需要感知接触力并实时调整动作,因此通常会在每个关节中集成扭矩传感器。
负载与自重同样是关键设计考量。大多数协作人形臂的额定负载区间设计在 3–10 kg范围内,少数型号达到 15–20 kg。高负载自重比至关重要,因为机械臂自重会直接影响机器人整体的结构紧凑性和续航时间。
面向人形机器人客户的协作人形臂,其售价通常高于同厂商的常规协作机器人,主要原因是增加轴数和自由度、配备更全面的力控能力,并可能存在定制化需求。
人形机器人生产 预计大幅推动关节模组需求
除了采购协作臂整机,人形机器人厂商外购关节模组用于整机装配的情况也非常普遍。预计 2026 年面向人形机器人领域的集成式关节模组*销量将突破 43 万台,约为 2025 年出货规模的两倍。
*包含集成精密减速机、伺服电机、驱动器、传感器的一体化模组销售,不含独立减速机单品销售。
集成式关节模组能够降低关节部分研发难度,减少集成工作量,同时实现单一供应商提供售后支持。然而,由于原始设备制造商往往采用混合采购模式,部分零部件外购,部分自研,关机模组供应商面临的市场竞争不仅来自其他关节模组厂商,也要面对独立减速机供应商和协作机器人供应商的竞争。
人形机器人或将重塑协作机器人供应商格局
人形机器人生产的快速扩张,正在为协作机器人机械臂及其核心零部件带来全新大规模需求。现阶段,供给人形机器人厂商的协作臂市场主要由中国供需双方主导,但考虑到地缘因素与供应链多元化趋势,未来海外地区的人形机器人初创企业,也很可能更多地向其本地及国际供应商采购人形臂及零部件。
对机器人手臂及零部件制造商而言,这一趋势为其开发面向人形机器人和机器人数据采集应用的专用产品创造了理由和市场机会。人形机器人客户带来的市场格局变化已在中国显现:人形领域业务正帮助部分协作机器人及零部件供应商获得大额订单和收入。伴随产能持续放大,人形赛道作为强劲增长的客户领域,或将在协作机器人大市场中催生出全新竞争梯队。
最新工业自动化洞察
全球工业机器人市场复苏:下一轮增长将来自哪里?
工程机械 OEM 营收激增,难掩北美需求疲软