工业自动化
2026-09-18
2025全球减速电机及工业减速机市场:格局稳定,头部厂商优势延续

Renee Ju
Renee 负责支持 Interact Analysis 在锂电池与工业自动化领域的研究工作。她具备经济学专业背景,善于运用数据进行深入分析,并拥有扎实的行业研究能力。
2025年全球减速电机及工业减速机市场格局保持稳定,前19家厂商合计占据约75%的市场,SEW-Eurodrive 在三大区域均稳居首位;区域竞争集中度、需求恢复与汇率影响仍存在差异。
Interact Analysis 新近发布的《全球减速电机及工业减速机 2026》市场报告显示,2025年全球减速电机及工业减速机市场格局整体保持稳定,头部厂商的竞争态势未有明显变化。
排名前19厂商占据75%的市场
全球减速电机及工业减速机市场经过长期发展,竞争格局已趋于稳定。2025年,全球共有19家厂商的市场份额超过1%,合计占据约75%的市场份额,较2024年下降0.2个百分点。经历2024年的整体市场回调后,多数厂商在2025年实现营收正增长。从营收规模来看:
- 全球仅有1家厂商年营收超过30亿美元
- 排名第2至第6位的厂商营收规模均处于5亿至10亿美元区间,头部厂商之间仍呈现出较为明显的规模梯度。
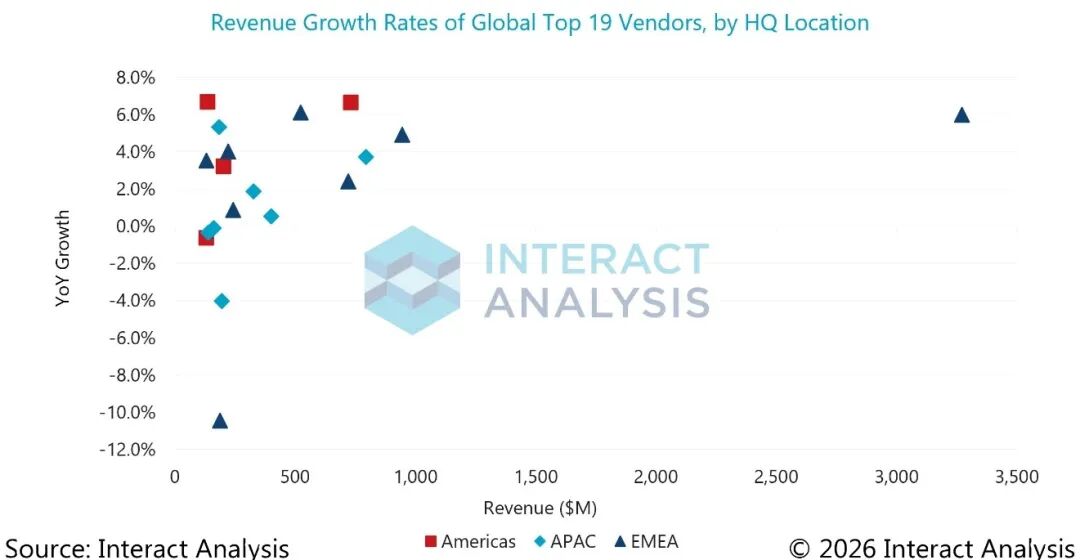
从厂商区域分布来看,2025年市场份额超过1%的19家主要厂商中,有8家总部位于 EMEA 地区,7家总部位于亚太地区,另有4家总部位于美洲地区。整体而言,2025年美洲及欧洲厂商的营收增长表现优于亚洲厂商。
具体来看,美洲厂商主要受益于本土市场需求的稳步恢复。2025年,美洲市场需求持续回暖,为本土厂商的业务扩张提供了较好的市场基础,并对领先厂商的营收增长形成了有力支撑。欧洲头部厂商则普遍具备较强的全球市场布局,其业绩增长同时受益于美洲市场需求复苏以及汇率因素的积极影响。一方面,较高的美洲市场需求带动了欧洲厂商的美洲业务增长;另一方面,2025年欧元兑美元大幅升值,在以美元计价的口径下,进一步抬升了欧洲厂商的营收表现。
SEW-Eurodrive 领先优势明显,区域市场格局有所差异
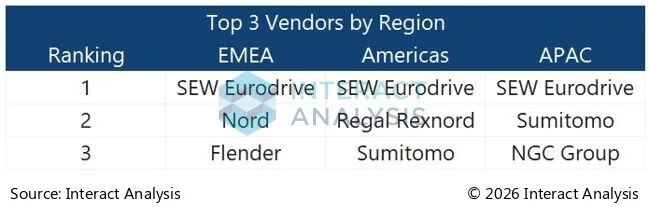
从市场集中度来看,欧洲、中东及非洲(EMEA)市场与美洲市场的前三大厂商合计市场份额较为接近,均超过50%,但两个区域的竞争格局存在明显差异:
- 在 EMEA 市场,SEW-Eurodrive 一家即占据近三成的市场份额,其份额超过排名第二至第四位厂商的合计份额,领先优势突出。
- 相比之下,美洲市场的竞争格局相对更为均衡。尽管 SEW-Eurodrive 同样位居市场份额首位,占比超过两成,但排名第二的 Regal Rexnord 市场份额亦接近两成。这主要得益于 Regal Rexnord 在重载工业齿轮箱市场的领先地位,使其在美洲整体市场中具备较强的竞争优势。
亚太地区减速电机与工业减速机市场呈现出更为不同的市场格局。SEW-Eurodrive 在亚太市场的龙头优势依旧稳固,占据近25%的市场份额。而除却 SEW-Eurodrive 之外,亚太市场整体竞争格局则更为分散。其中,作为规模最大的单一国家市场,中国市场竞争格局相对分散,存在大量本土供应商。对国内厂商而言,国产化替代是重要发展机遇,而近年来跟随下游主机厂出海配套,也成为本土减速机企业重要的业务增长来源。日本作为亚太第二大市场,行业发展成熟且市场相对封闭,本土厂商凭借稳固的客户关系、良好的品牌声誉,以及成熟的渠道资源长期主导本土市场。其中,住友优势显著,2025年在日本市场的份额超四成,处于绝对领先地位。
写在最后
整体而言,2025年全球减速电机及工业减速机市场竞争格局保持稳定。SEW-Eurodrive 凭借其在减速电机及轻型工业减速机领域的显著领先优势,在 EMEA、美洲和亚太三大区域市场均稳居首位。与此同时,不同区域市场仍呈现出较为明显的竞争差异:亚太和 EMEA 市场均呈现较为明显的单极领先格局,而美洲市场则呈现双强竞争态势。
展望未来,全球头部厂商的市场地位预计仍将保持相对稳定,但区域市场的竞争动态仍值得关注。对于领先的跨国厂商而言,持续强化全球化布局并深化重点市场的本土化运营,将有助于巩固其竞争优势;与此同时,中国本土厂商正凭借跟随下游主机厂出海等方式,逐步扩大自身的海外市场影响力。随着全球产业布局持续调整,厂商之间的竞争已逐步从单纯的产品和价格竞争,转向本地制造、客户服务及全球供应链布局等综合能力的竞争。
最新工业自动化洞察
“隐形”项目使中国仓储自动化供应商的市场表现被低估
2026年全球制造业产值增长预测上调至3.2%